中国水设备出口突破20亿美元后,中东非或成增长极
维护服务决定中国企业能在海外市场走多远。
水资源短缺,正在给全球越来越多国家带来压力。中东一些国家已将海水淡化纳入城市供水体系,非洲部分地区仍面临饮用水供应不足的问题。这为水处理设备和工程服务企业打开了海外市场。
10月22日,路透社刊发《中国押注“制造水”,希望将其卖向全球》一文。报道显示,2025年中国水过滤和净化机械出口额超过20亿美元,较2020年的16亿美元增长约25%。中国水处理设备出海已不局限于家用净水器,还涉及海水淡化膜、工业水处理设备和工程服务
14亿人口奠定的应用基础
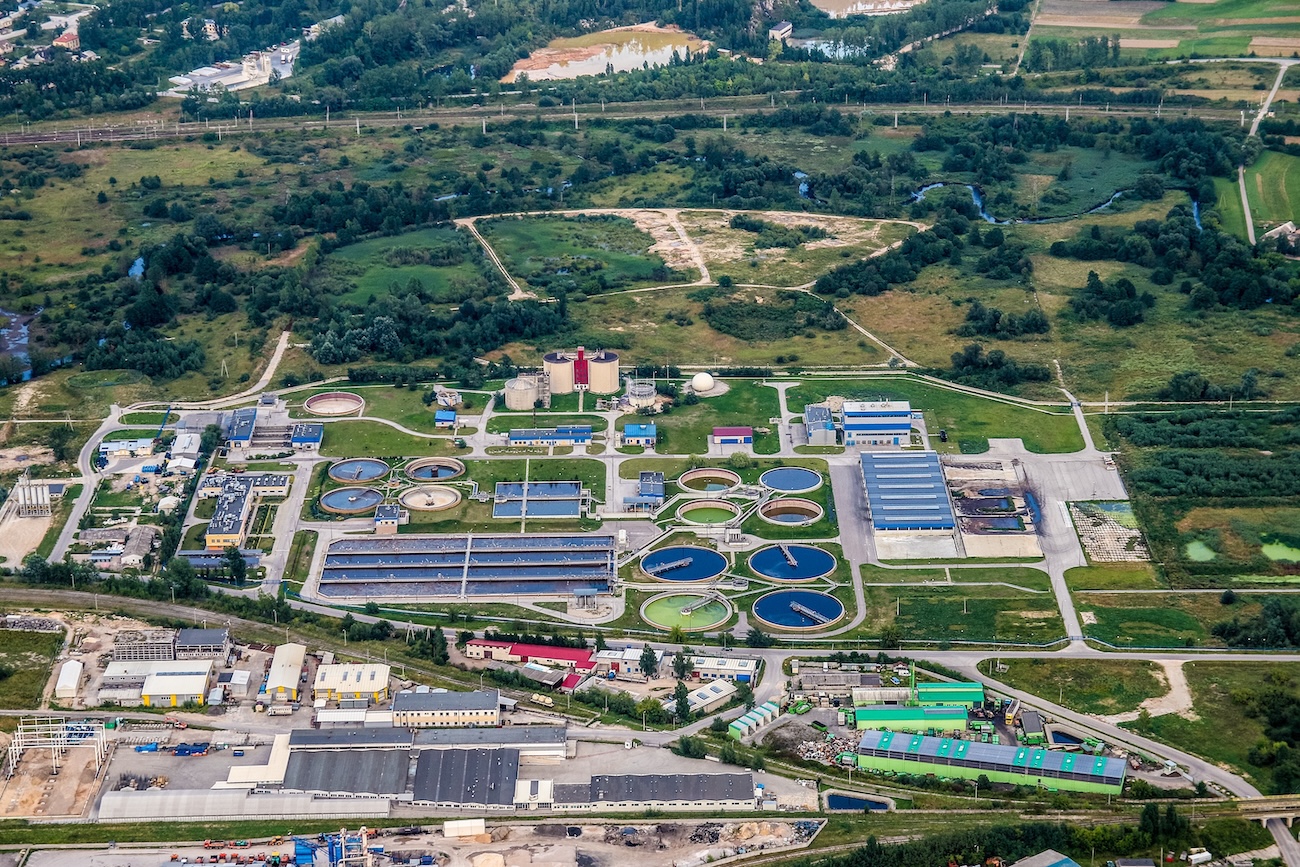
中国水处理产业快速出海,一个重要基础是庞大的人口规模和复杂的水资源环境。从北方缺水、沿海海水利用,到工业园区废水处理和城市污水回用,不同场景为技术改进和工程经验积累提供了条件。
自然资源部《2025年全国海水利用报告》显示,截至2025年底,全国建成海水淡化工程167个,日产能307.7万吨,其中采用反渗透技术的工程150个。2026年发布的《海水淡化产业发展行动方案》提出,到2030年全国海水淡化工程总规模达到450万吨/日以上。
帕勒咨询资深董事罗清启认为,中国水产业不能长期停留在分散的产品出口,而要强化横向产品线组合与纵向供应链整合,把不同领域的水处理能力系统组织起来。国内市场不仅贡献订单,更促成产品、技术与工程能力的协同;叠加规模化制造与完整供应链配套,共同构成出海的综合底气。
中东:大型工程之外还有运维市场
中东是全球海水淡化最集中的区域,沙特、阿联酋、卡塔尔等国家长期依靠淡化保障供水。
2026年发表于《npj Clean Water》的研究显示,截至2023年底,中东运营中的海水淡化产能约为每日2896万立方米,占全球41.8%;2024—2028年新增签约产能预计每日2090万立方米,占全球同期53.1%。这说明中东仍是海水淡化的重要市场。
中国企业的机会不只在新建项目,现有设施的膜组件更换、节能改造、控制系统升级和运维服务同样存在需求。以反渗透技术为例,预处理、能量回收、自动控制等环节都会影响系统效率,项目对资金和工程整合能力要求较高。
罗清启认为,大型水务集团的价值不仅在于经营规模,更在于融资能力与组织能力。唯有整合产品线、强化供应链协同,才能更好地承接大型工程。中东市场也说明,设备采购价只是起点,长期能耗、膜寿命和运维成本才决定项目经济性,单纯低价竞争难以立足。
非洲:小型供水方案同样重要
非洲的水处理需求与中东不同。部分国家面临人口增长、供水设施不足和水源污染等问题,河水与地下水净化、村镇小型供水站、工业废水处理及回用,可能比大型海水淡化工程更符合当地实际。
联合国2025年监测数据显示,2024年撒哈拉以南非洲获得基本饮用水服务的人口占68%,农村地区仅为53%;东部和南部非洲仍有约2.81亿人缺乏基本饮用水服务。对偏远社区而言,投资适中、容易维护的小型净水系统更有现实意义。
路透社报道提到,沃顿科技2025年向“一带一路”共建国家出口超过3万支海水淡化膜,可支持日产超过30万吨的淡化能力;中国电建在坦桑尼亚的供水项目计划服务超过45万人。
罗清启提出,中国水产业需要统筹B端与C端解决方案:大型工程解决城市集中供水,小型设备覆盖分散家庭与偏远社区,两者互补而非替代,共同构建多层次供水体系。同时必须正视当地电力不稳、运维力量薄弱、支付能力有限等现实,设备交付只是第一步,耗材供应与长效服务决定项目最终价值。
技术差距背后,更需产业协同
路透社援引沙特水务企业ACWA相关负责人的说法称,该公司全球水处理设备采购约70%来自中国供应商。这说明中国制造企业已进入国际大型水务项目供应链。
但报道同时指出,ACWA方面认为中国膜制造商仍有追赶空间,并预计中国OEM厂商未来两三年有望达到其合作伙伴目前的水平。
中国企业在制造、交付和供应链配套方面具备优势,但高端膜材料、系统能耗、设备寿命及复杂水质条件下的稳定性,仍需要更多项目验证。欧洲、日本、韩国以及中东本土企业也拥有技术和项目积累,市场竞争并不轻松。
罗清启对此判断更为系统:关键技术瓶颈有时并非单一技术问题,而是产业组织能力不足。企业分散发展,难以形成研发、融资与工程承接的合力;通过产业协同与供应链整合,才能把膜、泵阀、控制、装备与工程服务各环节优势凝聚起来,提升整体竞争力。这并非盲目扩张规模,而是促成专业分工与高效联动。
中国水处理设备出海,不能只看出口额和订单数量。对中东而言,高效淡化系统有助于降低长期供水成本;对非洲缺水地区,稳定的饮水设施关系到当地居民的日常生活。
设备卖出去只是开始,能否适应当地水质、长期稳定运行,并提供持续的维护服务,才决定中国企业能在海外市场走多远。
(来源/pixabay;作者/jarmoluk)